L’essentiel à retenir : face à un ravalement obligatoire, vous pouvez diviser la facture par deux grâce aux aides de l’ANAH ou étaler vos paiements sur 10 ans via l’article 33. Ces solutions préservent votre trésorerie tout en évitant les amendes municipales de 3 750 €. L’anticipation, notamment grâce au fonds de travaux obligatoire, reste votre meilleur atout financier.
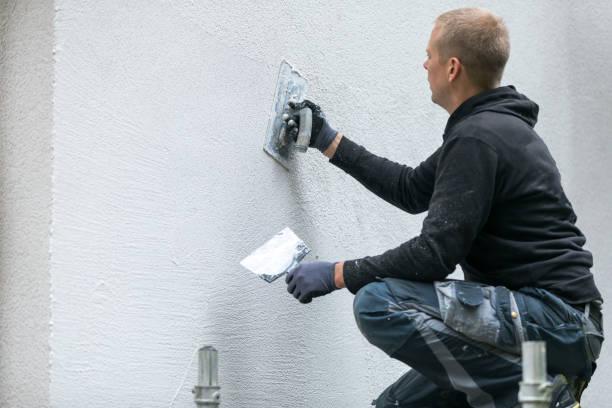
Un ravalement de façade est une obligation légale stricte qui garantit la pérennité et la sécurité de votre patrimoine immobilier. Pourtant, face à des devis s’élevant parfois à plusieurs milliers d’euros, il est fréquent de se retrouver dans une situation où il semble impossible de payer un ravalement de façade sans mettre en péril son budget.
Heureusement, votre commune et l’État regorgent de dispositifs comme MaPrimeRénov’ ou l’éco-PTZ pour alléger cette charge. Nous allons faire le point ensemble sur ces aides précieuses et les solutions d’étalement pour protéger votre trésorerie tout en embellissant votre demeure.
Impossible de payer votre ravalement ? Voici les premiers réflexes
Le ravalement décennal est une obligation légale. Un copropriétaire peut étaler sa dette sur 10 ans (article 33) ou solliciter MaPrimeRénov’ sous conditions de ressources et recours à un artisan RGE, évitant ainsi les procédures de recouvrement forcé.
La dernière info sur les procédures de recouvrement mène directement à la compréhension du cadre légal et des injonctions municipales qui régissent ces travaux.
Comprendre l’obligation légale et les injonctions de la mairie
Le code de la construction impose un entretien des façades tous les dix ans. Cette règle vise la propreté et la sécurité du bâti. L’obligation décennale est stricte.
La mairie peut envoyer une injonction de faire. Le propriétaire dispose alors de six mois pour voter les travaux. En cas d’inaction, le maire ordonne le chantier d’office. Les frais sont alors majorés par des amendes administratives.
Cap sur les finitions esthétiques. Vous devez respecter les nuanciers locaux pour savoir quelle couleur de volets choisir pour une maison en pierre selon les arrêtés municipaux.
Laissez-vous ensuite séduire par la compréhension des nuances techniques entre la simple rénovation et l’amélioration énergétique de votre patrimoine.
Distinguer entretien courant et travaux d’amélioration
Le droit distingue la simple remise en état des travaux d’amélioration. Un ravalement classique est considéré comme de l’entretien. La valorisation du bâti en dépend directement.
Si le projet inclut une isolation thermique, il devient une amélioration. Cette nuance juridique est capitale pour vos finances. Elle conditionne l’accès à certains dispositifs d’échelonnement. Vérifiez bien la nature exacte du devis voté en assemblée.
Les travaux d’amélioration ouvrent souvent des droits spécifiques. Les opposants peuvent parfois contester la répartition. Mais l’entretien simple reste une charge impérative pour tous.
Les 3 aides publiques pour réduire le coût de votre chantier
Après avoir compris le cadre légal, il convient d’explorer les leviers financiers disponibles pour alléger la facture finale.
MaPrimeRénov’ et les subventions de l’ANAH
L’État soutient la rénovation énergétique via MaPrimeRénov’. Les plafonds dépendent de vos revenus annuels. Les ménages très modestes reçoivent les aides les plus importantes.
Pour obtenir ces fonds, l’artisan doit être qualifié RGE. C’est une condition non négociable pour le dossier. Le syndic doit vérifier cette certification avant la signature. Sans ce label, aucune subvention de l’ANAH ne sera versée.
- Plafonds de ressources ANAH selon les catégories de revenus.
- Obligation de recourir à un professionnel certifié RGE.
- Bonus sortie de passoire thermique pour les gains énergétiques globaux.
La TVA à taux réduit et les primes énergie CEE
Les travaux de ravalement bénéficient d’une TVA à 10%. Si vous isolez, ce taux tombe à 5,5%. C’est une économie immédiate sur votre facture globale.
Les fournisseurs d’énergie versent aussi des primes CEE. Ces certificats financent une partie de l’isolation par l’extérieur. Le montant varie selon les économies d’énergie générées. Pensez à solliciter ces primes avant le début du chantier.
Laissez-vous emporter par une gestion sereine de vos travaux grâce à Mon Guide Immo : L’essentiel pour votre maison et vos projets, votre allié pour la gestion des projets de rénovation.
Comment étaler vos paiements sur plusieurs années ?
Si les aides ne suffisent pas, des solutions juridiques permettent d’étaler la dépense sur une longue période.
Le droit au paiement sur 10 ans pour les copropriétaires opposants
L’article 33 de la loi de 1965 est votre bouclier. Il permet de payer sur dix ans les travaux d’amélioration. Le paiement échelonné est un droit légal.
Pour en bénéficier, vous devez avoir voté contre les travaux. Une abstention fonctionne également dans certains cas. Vous devez notifier votre décision au syndic par lettre recommandée. Le délai est de deux mois après le procès-verbal.
Attention, des intérêts légaux s’appliquent sur les sommes dues. Cette solution évite toutefois un déboursement massif immédiat. C’est une option précieuse pour préserver votre trésorerie.
Négocier un échéancier amiable avec votre syndic
Le dialogue reste la meilleure arme contre le contentieux. Contactez votre syndic dès les premiers signes de difficulté. Un accord amiable est souvent possible.
Rédigez une demande officielle argumentée. Joignez vos justificatifs de revenus et de charges. Proposez un montant mensuel réaliste et tenable. Le syndic doit soumettre cette proposition au conseil syndical pour validation.
Cap sur les éléments indispensables pour construire votre dossier de demande :
- Justificatifs de revenus
- Proposition d’échéancier
- Lettre recommandée
- Accord écrit du conseil syndical
Le prêt collectif et le fonds de travaux : vos alliés financiers
Au-delà des arrangements individuels, la copropriété dispose de mécanismes collectifs puissants pour financer le ravalement.
L’éco-prêt à taux zéro pour financer l’isolation extérieure
L’éco-PTZ collectif est une solution sans intérêts bancaires. Le syndicat des copropriétaires souscrit l’emprunt globalement. L’absence d’intérêts réduit considérablement le coût réel.
Chaque lot dispose d’un plafond d’emprunt spécifique. Le remboursement se fait via les charges courantes. C’est un excellent moyen de financer l’isolation thermique par l’extérieur. Le montage nécessite toutefois l’accord de l’assemblée générale.
Découvrez aussi que faire si mon locataire refuse de chauffer son logement pour illustrer l’importance de l’isolation thermique. Un bâtiment bien isolé protège votre patrimoine.
Utiliser le fonds de travaux obligatoire de la copropriété
Depuis la loi Alur, le fonds de travaux est obligatoire. Cette réserve financière s’accumule chaque année. Elle sert précisément à financer les gros chantiers.
L’assemblée générale décide de son utilisation par un vote. Les sommes déjà versées viennent en déduction de votre quote-part. Cela réduit l’appel de fonds final pour chaque propriétaire. C’est une épargne forcée mais salutaire.
Vérifiez le montant disponible sur votre relevé de charges. Une gestion rigoureuse du fonds limite les mauvaises surprises. L’anticipation financière est la clé d’une copropriété saine. Laissez-vous séduire par cette sécurité budgétaire.
Quelles sanctions risquez-vous réellement en cas de non-paiement ?
Ignorer ses appels de fonds expose à des conséquences lourdes qu’il vaut mieux connaître pour les éviter.
De la mise en demeure à la saisie immobilière
Le retard de paiement déclenche une mise en demeure par lettre recommandée. Les frais d’huissier et les intérêts légaux s’ajoutent alors rapidement. Le recouvrement forcé est une procédure coûteuse pour vous.
Si la dette persiste, le syndic peut inscrire une hypothèque légale sur votre lot. Le risque ultime est la saisie immobilière du logement. Cette issue dramatique reste rare mais juridiquement possible. Il est donc impératif de réagir avant ce stade.
Laissez-vous informer sur la plus-value immobilière après divorce : que faut-il payer lors de la vente pour mieux comprendre les frais liés aux mutations forcées.
Anticiper les dépenses lors de l’achat d’un bien
Avant d’acheter, épluchez les trois derniers procès-verbaux d’assemblée générale. Cherchez toute mention d’un futur ravalement ou d’une injonction municipale. La vérification des PV est une étape cruciale pour votre budget.
Un ravalement récent augmente la valeur de votre bien immobilier. C’est un argument de poids lors d’une revente future. L’aspect extérieur est le premier critère des acheteurs potentiels. Ne voyez pas cela uniquement comme une charge subie.
Préparez-vous à être séduit par une gestion saine en vérifiant ces points :
- Vérification des PV d’AG
- Carnet d’entretien de l’immeuble
- État du fonds de travaux
- Diagnostics techniques globaux
Grâce aux aides de l’ANAH, à MaPrimeRénov’ ou à l’échelonnement sur dix ans, préserver votre patrimoine devient possible. Sollicitez vite votre syndic pour activer ces leviers financiers et transformer cette obligation légale en une magnifique valorisation de votre bien. Si vous jugez impossible de payer votre ravalement de façade, agissez dès maintenant pour bâtir sereinement votre futur immobilier.